IImposto Seletivo inclui cervejas artesanais e prevê redução para pequenos produtores
Nova tributação começa em fevereiro de 2027 e estabelece alíquotas para bebidas alcoólicas, refrigerantes e cigarros; Guarapuava possui Indicação Geográfica para a produção de cervejas artesanais

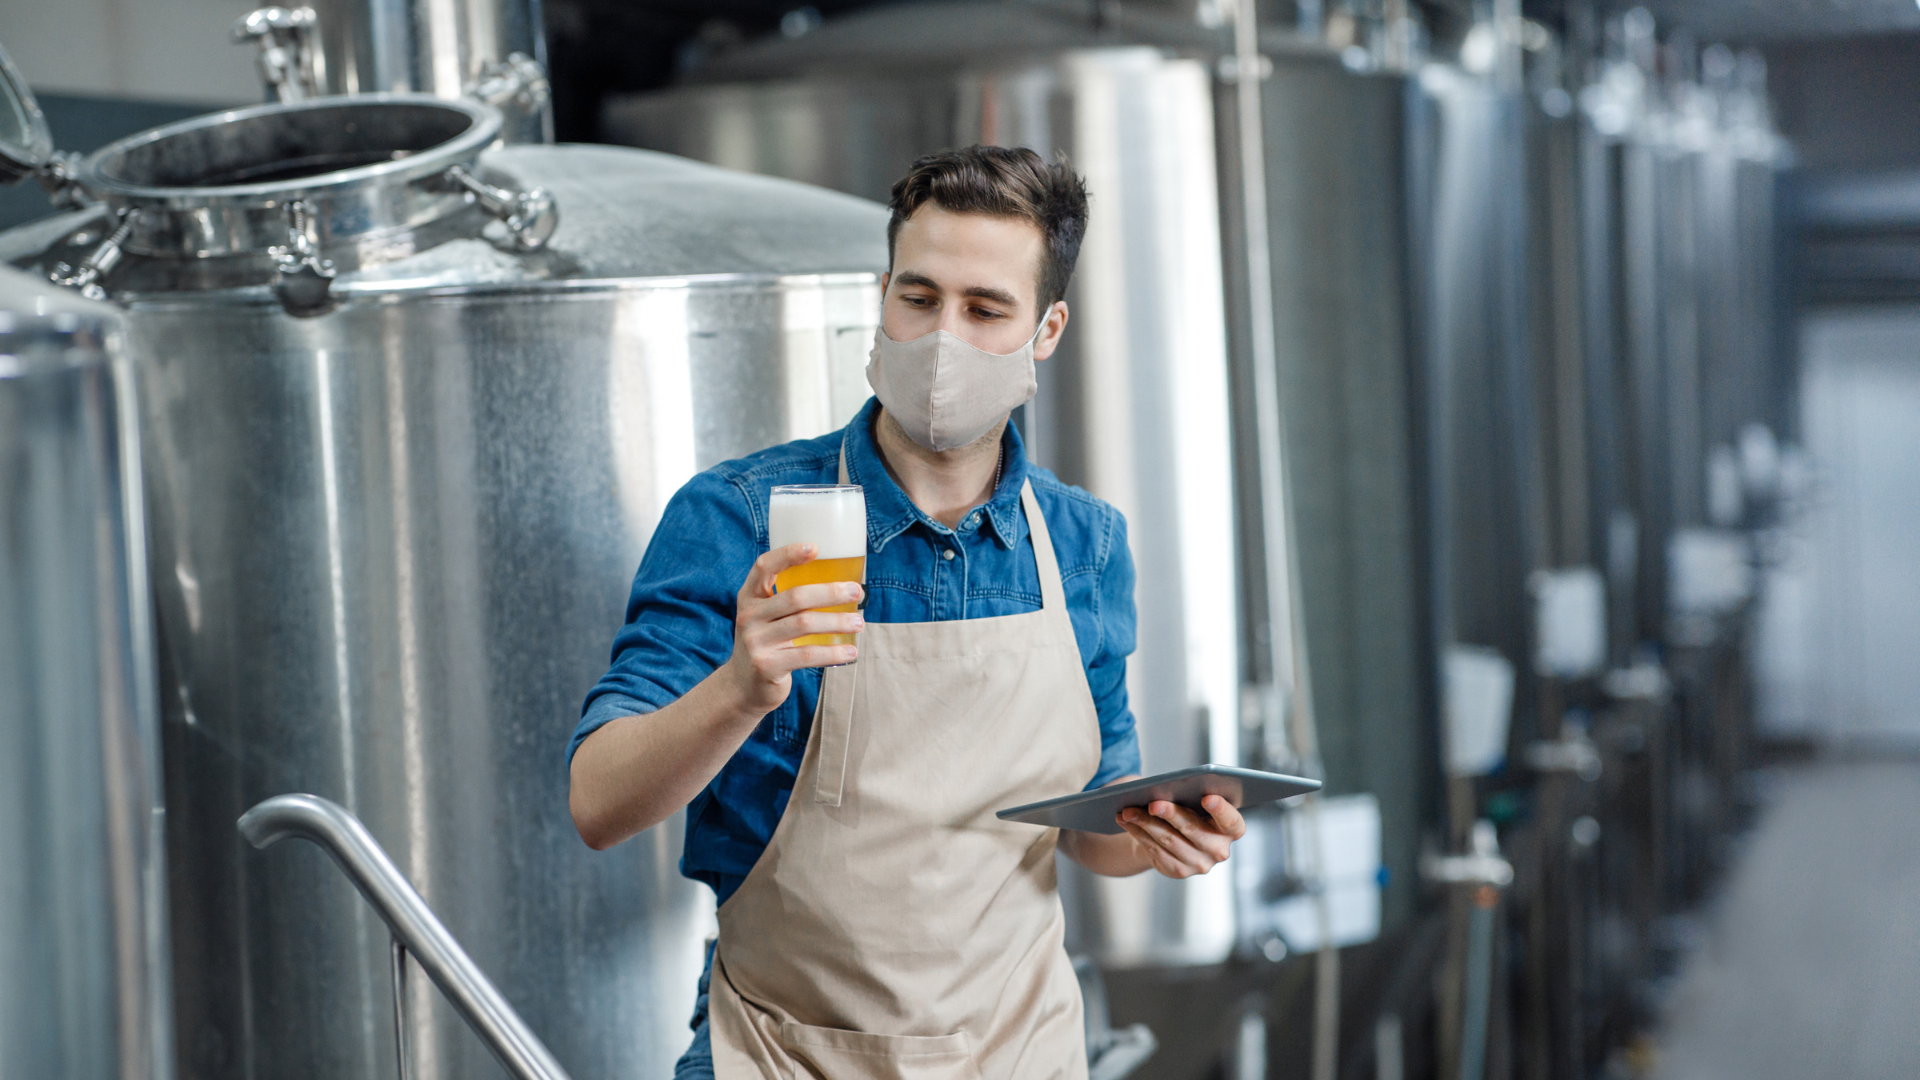
A implementação do Imposto Seletivo, conhecido popularmente como Imposto do Pecado, também envolve o setor cervejeiro de Guarapuava. Previsto na reforma tributária, o novo tributo terá regras de cobrança a partir de 2 de fevereiro de 2027 e inclui produtos como bebidas alcoólicas, refrigerantes e cigarros. As alíquotas iniciais foram estabelecidas pela Medida Provisória nº 1.399/2026, publicada pelo governo federal na quarta-feira (4).
O Imposto Seletivo foi criado com o objetivo de desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente. A proposta é utilizar a tributação como instrumento para influenciar hábitos de consumo e reduzir possíveis impactos associados a esses produtos, como problemas relacionados ao consumo excessivo de bebidas alcoólicas, doenças associadas ao tabagismo e efeitos ambientais de determinadas atividades. O tributo integra a reforma tributária aprovada em 2023 e possui caráter extrafiscal, ou seja, além da arrecadação, busca produzir efeitos sobre o comportamento de consumidores e setores econômicos.
Entre os produtos incluídos na nova tributação estão cervejas, vinhos, destilados, refrigerantes e outros produtos com adição de açúcar. Para as cervejas de malte, a alíquota estabelecida para 2027 é de 4,2%. No caso das demais bebidas alcoólicas, os percentuais variam conforme a categoria e as características do produto, incluindo o teor alcoólico.
A medida também prevê condições diferenciadas para pequenos produtores de bebidas alcoólicas. As reduções podem chegar a 40% da alíquota percentual, conforme o volume de álcool puro equivalente fornecido no ano anterior. Os descontos são divididos em três faixas: 40% para produtores com até 50 mil litros, 20% para aqueles com volume superior a 50 mil e até 125 mil litros e 10% para os que fornecem mais de 125 mil e até 250 mil litros.
O cálculo considera o volume de álcool puro presente nas bebidas comercializadas, e não simplesmente a quantidade total de litros produzidos. A aplicação do benefício também depende do atendimento aos critérios previstos na medida provisória.
Guarapuava tem reconhecimento nacional na produção cervejeira
A inclusão das cervejas na tributação tem relação com a atividade econômica desenvolvida em Guarapuava, município que possui tradição na produção de cevada, malte e cervejas artesanais.
Em agosto de 2026, o Instituto Nacional da Propriedade Industrial (INPI) concedeu ao município a primeira Indicação Geográfica do Brasil para cervejas artesanais, na modalidade Indicação de Procedência. O reconhecimento valoriza a tradição e a reputação da região na fabricação da bebida.
Segundo o INPI, Guarapuava responde por aproximadamente 20% da produção nacional de cevada e 70% da produção paranaense. O município também abriga, no distrito de Entre Rios, a Cooperativa Agrária, responsável pela maior maltaria comercial da América Latina, que fornece aproximadamente 30% do malte utilizado pelas cervejarias brasileiras.
A tradição cervejeira local tem relação com a imigração europeia, especialmente de alemães, suíços e suábios do Danúbio, que trouxeram conhecimentos e técnicas de fabricação da bebida. Ao longo dos anos, a produção artesanal se desenvolveu e deu origem a empreendimentos especializados, como a Donau Bier e a Jordana Bier.
Com as novas regras, as cervejas produzidas no município também estarão sujeitas ao Imposto Seletivo, conforme sua classificação tributária. Entretanto, a existência do tributo não significa, necessariamente, aumento imediato dos custos de produção ou dos preços ao consumidor. O enquadramento dos produtores nas reduções previstas e as condições de comercialização serão fatores importantes para determinar os efeitos da mudança sobre cada empresa.
Implementação será gradual
A cobrança do Imposto Seletivo terá uma fase inicial de transição em 2027. Segundo o governo federal, as alíquotas foram estabelecidas de forma a preservar o nível efetivo de tributação existente durante a substituição gradual de parte do Imposto sobre Produtos Industrializados (IPI).
A medida provisória determina que o Poder Executivo encaminhe ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com a definição das alíquotas que deverão ser aplicadas a partir de janeiro de 2028.
A MP nº 1.399/2026 ainda precisa ser analisada e aprovada pelo Congresso Nacional. Até lá, as regras poderão passar por alterações durante a tramitação legislativa.